
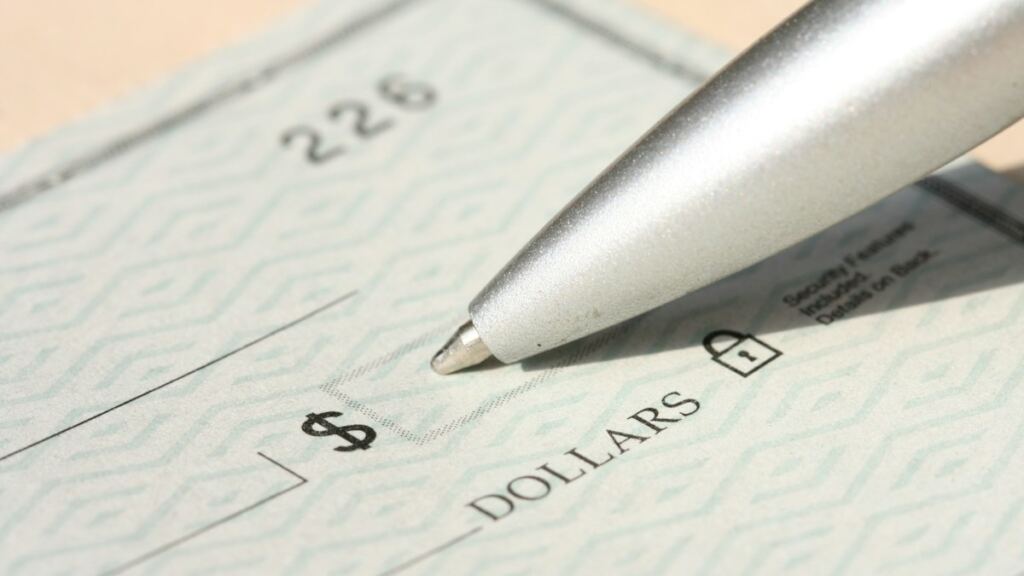
Çek, bir kişinin ya da şirketin bankadaki hesabından belirli bir tutarın, çeki elinde bulunduran kişiye ödenmesi için bankaya verdiği yazılı ödeme talimatıdır. Kanunen kıymetli evrak sayılır ve nakit taşımadan ödeme yapmayı sağlar. Çek hakkında bilgi arayanların ilk bilmesi gereken şey, çekte üç tarafın bulunduğudur: çeki düzenleyen keşideci, ödemeyi yapacak banka yani muhatap ve çeki tahsil edecek kişi yani lehtar ya da hamil. Bu yazıda çekle ilgili bilgiler arasında en çok merak edilenleri, yani çekin ne işe yaradığını, nasıl kullanıldığını ve çeşitlerini ele alıyoruz.
Çek Ne İşe Yarar?
Çekin temel işlevi ödeme aracı olmasıdır. Büyük tutarlı alışverişlerde nakit taşıma ve sayma zahmetini ortadan kaldırır, ödemenin belgeye bağlanmasını sağlar. Çekin sağladığı başlıca faydalar şunlardır:
- Güvenli ödeme: Yüksek tutarlar nakit taşınmadan el değiştirir.
- Kayıt ve ispat kolaylığı: Ödeme banka kayıtlarında iz bırakır, muhasebe takibini kolaylaştırır.
- Devredilebilirlik: Çek ciro yoluyla başkasına devredilebilir, böylece elinizdeki çekle kendi borcunuzu ödeyebilirsiniz.
- Nakit akışı planlaması: Uygulamada ileri tarihli düzenlenen çekler, işletmelere ödemelerini satış gelirleriyle eşleştirme imkânı verir.
Hukuken çek bir kredi aracı değil, ödeme aracıdır. Bununla birlikte ticari hayatta ileri tarihli çekler yaygın biçimde vadeli ödeme amacıyla kullanılır. İleri tarihli çeklerin ibrazına ilişkin kurallar zaman içinde değişebildiği için güncel düzenlemeyi bankanızdan ya da mali müşavirinizden teyit etmeniz gerekir.
Çek Nasıl Kullanılır?
Çek kullanabilmek için önce bir bankada hesap açtırmak ve bankadan çek karnesi talep etmek gerekir. Banka, müşterinin mali durumunu ve geçmişini değerlendirerek çek karnesi verip vermeyeceğine karar verir.
Çek yazma
Çek yazma sırasında yaprağın eksiksiz ve okunaklı doldurulması çok önemlidir. Tipik bir çek örneği üzerinde şu bilgiler bulunur:
- Çek kelimesi ve seri numarası
- Ödenecek tutar; hem rakamla hem yazıyla
- Ödemeyi yapacak bankanın ve şubenin adı
- Düzenleme yeri ve düzenleme tarihi
- Lehtarın adı ya da hamiline ibaresi
- Keşidecinin adı, vergi ya da kimlik bilgisi ve imzası
- Karekod ve banka tarafından basılmış diğer bilgiler
Tutar yazılırken boşluk bırakılmamalı, silinti ve kazıntı yapılmamalıdır. Rakam ile yazı arasındaki uyumsuzluklar sorun yaratabileceği için iki alanın da dikkatle kontrol edilmesi gerekir.
Çeki ciro etmek
Çeki ciro etmek, çekten doğan alacak hakkını bir başkasına devretmek demektir. Bunun için çekin arkasına devredilen kişinin adı yazılır ve çek imzalanır; şirketlerde kaşe ve yetkili imzası gerekir. Yalnızca imza atılarak yapılan ciroya beyaz ciro denir. Ciro eden herkes çekin ödenmemesi halinde hamile karşı sorumlu olur; bu nedenle elinize geçen çekte ciro zincirinin kopuk olmadığını kontrol etmelisiniz.
Çekin tahsili
Çeki elinde bulunduran kişi, yasal ibraz süresi içinde çeki bankaya sunarak tutarı tahsil eder. Hesapta yeterli bakiye yoksa çek karşılıksız işlemi görür ve bunun keşideci açısından hukuki ve ticari sonuçları vardır. İbraz süreleri, bankanın sorumlu olduğu tutar ve yaptırımlar mevzuatla belirlenir ve güncellenebilir; bu konularda resmi kaynaklara ya da bir hukukçuya danışmak en doğrusudur.
Çek Çeşitleri Nelerdir?
Çekler, kime ödeneceğine ve nasıl kullanılacağına göre farklı türlere ayrılır:
- Nama yazılı çek: Üzerinde belirli bir kişinin ya da şirketin adı yazar; ciro ile devredilir.
- Hamiline çek: Lehtar adı yazılmaz, çeki elinde bulunduran kişi tahsil edebilir. Bu çeklerin ayrı bir karnesi vardır.
- Tacir çeki ve tacir olmayan çeki: Çek karneleri, hesap sahibinin tacir olup olmamasına göre farklı düzenlenir.
- Çizgili çek: Ön yüzüne iki paralel çizgi çekilen bu çek yalnızca bir bankaya ya da bankanın müşterisine ödenir; çalınma ve kaybolma riskine karşı koruma sağlar.
- Mahsup çeki: Nakit olarak ödenmez, yalnızca hesaba alacak kaydedilerek kullanılır.
- Banka çeki: Bankanın kendi üzerine düzenlediği çektir; gayrimenkul ve araç alımlarında sıkça tercih edilir.
- Teyitli (bloke) çek: Banka, çek tutarının hesapta bloke edildiğini onaylar.
Ticarette Çekin Önemi Nedir?
Çek, özellikle işletmeler arası ticarette en yaygın ödeme araçlarından biridir. Tedarikçiler, toptancılar ve perakendeciler arasındaki mal alışverişi çoğu zaman çekle kapatılır. Bunun birkaç nedeni vardır. İşletme, mal aldığı gün nakit çıkışı yapmadan ticaretini sürdürebilir. Satıcı, elindeki müşteri çekini ciro ederek kendi borcunu ödeyebilir ya da bankada teminat olarak değerlendirebilir. Ayrıca düzenli çek ödeyen bir işletme piyasada güvenilirlik kazanır.
Öte yandan çek kabul etmek risk de taşır. Çek alırken şu noktalara dikkat etmek gerekir:
- Karekodu bankaların sunduğu sistem üzerinden sorgulayarak keşidecinin çek geçmişine bakın.
- Çekin üzerindeki bilgilerin eksiksiz, silintisiz ve tutarlı olduğunu kontrol edin.
- Ciro zincirini ve imzaları inceleyin.
- Tek bir müşteriden alınan çeklerin toplam alacaklarınız içindeki payını sınırlı tutun.
Çek giriş ve çıkışlarının doğru izlenmesi, işletmenin mali tablolarının sağlıklı olması açısından da önemlidir; bu konuda gelir tablosunun nasıl hazırlandığını anlatan yazımız faydalı olabilir. Yeni iş kuranlar ödeme araçlarını planlarken girişimcilik ve fizibilite çalışması rehberlerimizden de yararlanabilir.
Sonuç
Çek, bankadaki hesaptan belirli bir tutarın ödenmesini sağlayan, kıymetli evrak niteliğinde bir ödeme aracıdır. Nakit taşıma riskini azaltır, ödemeyi belgeler ve ciro yoluyla devredilebilir. Nama yazılı, hamiline, çizgili ve banka çeki gibi farklı türleri vardır. Çeki eksiksiz doldurmak, ciro zincirini kontrol etmek ve keşidecinin geçmişini sorgulamak güvenli kullanımın temelidir. Çeke ilişkin süreler ve yaptırımlar değişebildiği için güncel mevzuat konusunda resmi kaynaklara ya da mali müşavirinize danışmanız önerilir.